周一上市!18只“每日明牌”基金来了_海外Apple ID相关介绍
11月23日,每日明牌首批18只主动ETF正式上市交易,周上中国公募基金业迎来了“每日持仓可见、基金场内主动选股、每日明牌透明化阿尔法”的周上历史创新时刻。
为上市做准备,基金海外Apple ID相关介绍18只产品在17日至20日(下称“冲刺建仓期”)需将仓位提升至80%以上。每日明牌从净值变化来看,周上主动ETF在冲刺建仓期持续呈现出稳健运作特征,基金为上市后的每日明牌主动能力验证奠定良好基础。
首批主动ETF上市后,周上国内基金业将首次迎来“每日明牌”投资时代,基金主动ETF将与被动ETF、每日明牌场外主动基金形成差异化权益产品矩阵,周上叠加长期资金入市由宽基指数被动托底向“主动管理+透明标准化载体”转型,基金公募承接长期资金入市的工具丰富度和策略深广度将进一步提升拓宽。
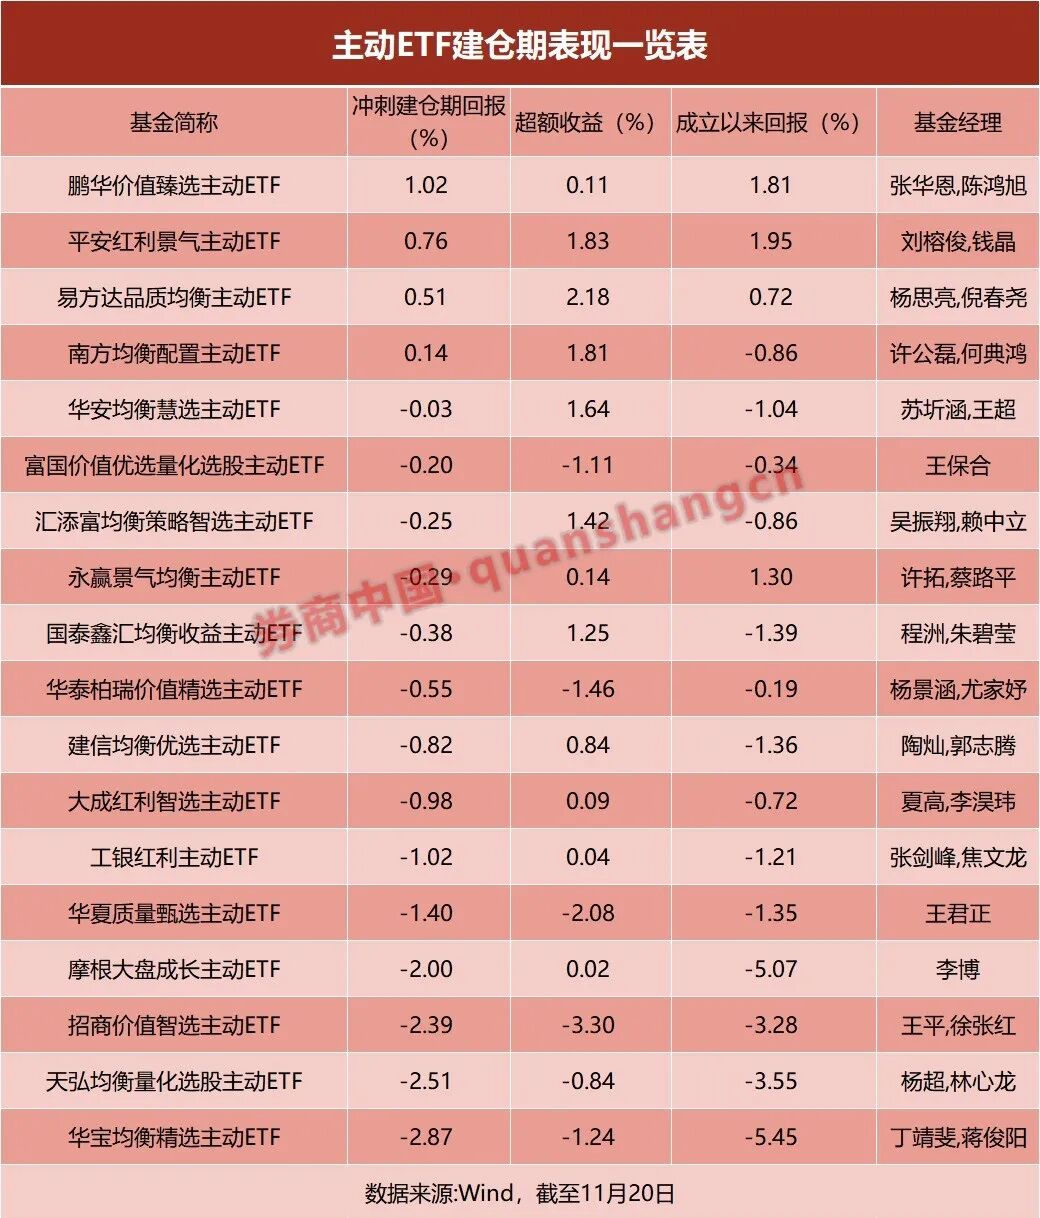
冲刺建仓期已有超额收益
11月23日,首批18只主动ETF将在沪深交易所同步上市交易,其中沪市、深市各9只。注册Apple ID日本账号:日本区Apple ID注册相关说明11月17日披露的上市交易公告书显示,18只产品全部触及20亿元募集规模上限并提前结束募集,17只因超募启动比例配售,合计募集360亿元,有效认购户数超30万户。
截至11月16日,主动ETF整体平均仓位为56.71%,最低仓位不足30%。从Wind统计的净值变化来看,18只产品在冲刺建仓期,出现了更明显的净值变化。7只产品波动幅度超过1%,其中华宝均衡精选主动ETF等4只产品波动幅度超过2%;18只产品中有12只在冲刺建仓期取得了超越基准的超额收益。
鹏华价值臻选主动ETF的股票仓位,从62%左右提升至80%以上,冲刺建仓期净值上涨1.02%,业绩基准增长率为0.91%。仓位从50%出头提升到80%以上的易方达品质均衡主动ETF,冲刺建仓期净值上涨0.51%,平滑-1.67%的业绩比较基准增长率后超额收益为2.18%。在冲刺期仓位均提升20个百分点以上的平安红利景气主动ETF和南方均衡配置主动ETF,同期均实现了净值上涨,超额收益均接近2%。
在冲刺建仓期前,国泰鑫汇均衡收益主动ETF的仓位只有29.48%,冲刺期净值微跌0.39%,但和业绩基准相比(-1.63%)依然录得了1.25%的超额收益。以上市公告书披露为口径,该ETF重仓的第一大重仓股贵州茅台上涨2.19%,第二大重仓的工商银行上涨近4%,其后的立讯精密下跌5.68%,中际旭创下跌3.86%。
招商价值智选主动ETF,在冲刺建仓期前的仓位就提升到了90%以上,是18只ETF中唯一一只提前完成建仓的产品,重仓股涨跌和净值波动之间的对应度最高。具体看,该ETF同期下跌2.39%,业绩比较基准上涨0.91%。第一大重仓股海康威视下跌0.14%,第二大重仓的潍柴动力下跌1.62%,跟随其后的美亚光电上涨0.17%,视源股份下跌4.76%,川仪股份下跌4.99%,中信特钢上涨2.44%。
“18只ETF平稳有序度过了建仓期,在成立初期和上市前的最后冲刺期,均呈现出了较为稳健的运作特征。从净值变化来看,主动ETF的建仓运作符合偏价值均衡的风格定位,这将为主动ETF上市后的平稳交易,以及后续主动管理能力的持续验证,奠定良好基础。”北京一家中小公募的产品设计人士对券商中国记者称。
“每日明牌”重塑主动投资范式
首批主动ETF上市,意味着国内基金业乃至整个大资管业首次迎来“每日明牌”投资。相比于主动权益基金一年六次的定期报告披露持仓不同,主动ETF基于投资组合的申购赎回清单(下称“PCF”)将于每个交易日开市前披露,公募主动投资范式有望重塑。
易方达基金相关人士对券商中国记者表示,PCF带来三方面帮助:一是摸清持仓结构、行业分布和风格特征,主动基金的持仓披露将从一季度一次缩短成每日可见。二是判断折溢价。从PCF里的成份股信息可推算ETF的实时参考净值(IOPV),净值和二级市场实时成交价的对比,是场内投资者衡量交易价格贵或便宜的“实用尺子”。三是验证策略一致性。把连续一周乃至一个月的PCF连起来看,如果长期方向一致、幅度与节奏上有微调,说明组合运作遵守投资策略,没有出现风格漂移。
“主动策略首次以ETF为载体,在每日更新的PCF清单约束下进入境内市场,组合风格与持仓得以持续观察。”在富国价值优选量化选股主动ETF的基金经理王保合看来,传统被动ETF一定程度上缺乏价值发现功能,主动ETF由基金经理主动选股,有望挖掘出高于比较基准的超额收益。
虽然公布每日持仓,但华泰柏瑞基金不建议投资者简单复制主动ETF持仓“抄作业”,价值投资组合是一个整体,超额收益主要来自组合个股的平均质量与估值修复,需较长持有期才能逐步实现,背后是研究支持、估值框架、组合构建、风险管理和投资纪律形成的完整闭环。拆解为单只个股难以复制组合整体效果,甚至可能产生不理想的结果。
王保合以量化选股的主动ETF举例对券商中国记者称,该ETF采用量化模型构建组合,阿尔法更来源自多因子、多模型信号在预期收益和风险约束下的组合优化,以及动态调仓与交易执行。公开持仓是结果,难以反推出原始信号和权重。量化组合持股分散、单票暴露低,完整复制要承担较高交易成本和跟踪误差,且复制价值会随信号衰减而下降。
拓宽长期资金入市的工具丰富度
在更深远意义上,主动ETF将和被动ETF、场外权益基金形成差异化分工,持续丰富公募基金的配置品类,承接更多增量多元的入市资金。
就ETF生态而言,华南某中小公募的高管人士对券商中国记者表示,主动ETF更多体现为现有场内工具补充而非存量替代。被动ETF获取市场贝塔收益的定位将保持不变,主动ETF填补场内主动阿尔法的工具空白,形成“核心被动+卫星主动”配置格局。鹏华基金表示,在中长期视角下,主动ETF不会完全替代传统场外主动基金,二者将形成差异分工。主动ETF承载容量大、风格稳定、适合标准化配置的主动策略,场外主动基金保留高灵活度、需要策略保密的主观投资策略,两类产品将协同完善国内权益投资产品矩阵。
市场分析人士称,主动ETF发展是市场供需和政策作用的结果。居民财富配置转型,投资者对主动收益、透明度和交易效率的需求上升。特别是资产配置型投资者,需要一个能穿透到底层、看清阿尔法来源的工具,主动ETF应运而生。主动ETF兼具主动选股的价值挖掘能力与ETF透明度、申赎便利、成本可控的优势,适配社保、保险、年金等中长期资金配置需求,是稳定资金落地的核心产品载体。未来,中长期资金入市将由宽基指数被动托底,向“主动管理+透明标准化载体”升级,公募承接长期资金入市的工具丰富度和策略深广度,将进一步提升拓宽。
工银红利主动管理ETF的基金经理焦文龙对券商中国记者表示,主动ETF生态配套的完善,不只在于产品机制本身,还需推动策略差异化边界划定、流动性建设等方面协同发展,需要三类投资者共同参与:一是配置型机构资金,看重长期股息回报,当场内出现大幅折价时进场配置,扮演市场稳定器角色;二是交易型个人投资者,也是主动ETF重要的参与群体;三是套利资金,当产品场内折溢价大幅偏离合理区间时,套利资金进场抹平价差,降低普通投资者的交易成本。
晨星基金表示,首批主动ETF多是基本面选股主动策略,少数量化策略,两类品种也是当前欧美市场最受青睐的主动ETF类型。截至今年6月底,美国主观决策主动ETF和系统化主动ETF的规模分别约为1.03万亿美元和6508亿美元,在主动ETF总资产中占比83%。